Reforma Tributária pode mudar preços de produtos e serviços; impacto será diferente para cada setor Transição para CBS e IBS começa em 2026 e deve alterar custos de empresas, enquanto cesta básica, saúde, educação e outros segmentos terão tratamento tributário diferenciado
Transição para CBS e IBS começa em 2026 e deve alterar custos de empresas, enquanto cesta básica, saúde, educação e outros segmentos terão tratamento tributário diferenciado

A Reforma Tributária do consumo já começou a sair do papel, e uma das principais dúvidas agora está no bolso do brasileiro: afinal, produtos e serviços vão ficar mais caros ou mais baratos? A resposta não é única. O impacto nos preços dependerá do setor, da cadeia produtiva, do aproveitamento de créditos tributários e dos tratamentos diferenciados estabelecidos pela legislação. Em 2026, o Brasil vive o ano de testes da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS), os dois tributos que estão no centro do novo modelo de tributação do consumo. A CBS está sendo testada com alíquota de 0,9% e o IBS, de 0,1%. Os valores são compensados com PIS e Cofins e, cumpridas as obrigações acessórias previstas, o contribuinte pode ser dispensado do recolhimento no período de teste. Além deles, a reforma criou um terceiro tributo, o Imposto Seletivo (IS), que também terá reflexo direto nos preços de determinados produtos.
A transição, porém, será longa. Em 2027, PIS e Cofins serão extintos e começa a cobrança da CBS pelo novo modelo. No mesmo ano, as alíquotas do IPI serão reduzidas a zero, com exceção dos produtos que também tenham industrialização incentivada na Zona Franca de Manaus. Nesses casos, o IPI continuará sendo cobrado sobre os similares fabricados em outras regiões do país, como forma de preservar a competitividade do polo amazonense. Também a partir de 2027 passa a vigorar o Imposto Seletivo, que incidirá sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas, bebidas açucaradas, veículos e bens minerais. Por ter caráter regulatório, voltado a desestimular o consumo desses itens, a tendência é que o IS pressione os preços nesses segmentos. Entre 2029 e 2032 ocorrerá a substituição gradual de ICMS e ISS pelo IBS. A implantação integral está prevista para 2033.
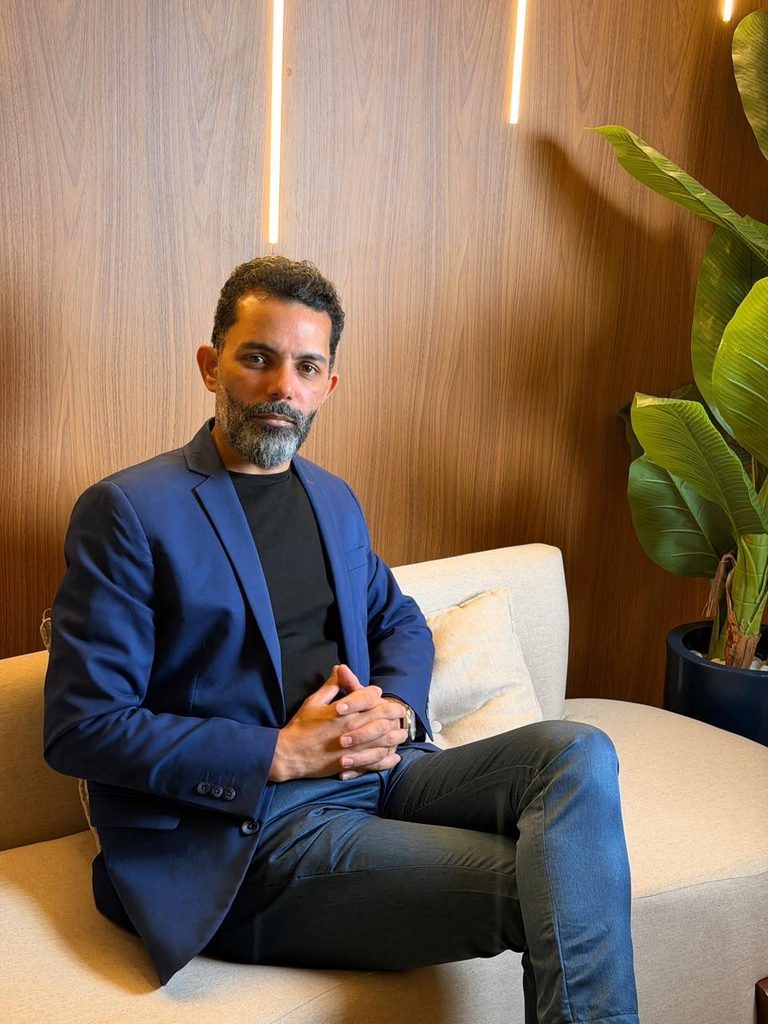
Para o advogado tributarista João Batista Barbosa, é importante evitar a ideia de que a Reforma Tributária produzirá automaticamente um aumento generalizado de preços. “Não podemos afirmar simplesmente que a Reforma Tributária vai encarecer tudo ou que vai reduzir o preço de tudo. Cada atividade precisa ser analisada individualmente. Uma empresa pode ter uma alíquota nominal maior e, ao mesmo tempo, passar a aproveitar créditos que hoje não consegue utilizar. Em outros casos, principalmente em atividades com poucos insumos que geram crédito, a mudança pode representar uma pressão maior sobre os custos. É essa conta que poderá chegar ao preço final”, explica.
O especialista também explica que a própria legislação criou mecanismos para reduzir o peso dos novos tributos sobre determinados produtos e serviços considerados essenciais. “Os itens que integram a Cesta Básica Nacional de Alimentos, por exemplo, terão alíquotas de IBS e CBS reduzidas a zero. Já serviços de educação e saúde, medicamentos, dispositivos médicos, determinados alimentos e produtos de higiene pessoal e limpeza, entre outros segmentos previstos na lei, contam com redução de 60% das alíquotas de IBS e CBS”, pontua o advogado.
Dentro da reforma, algumas categorias de profissionais regulamentados, como advogados, arquitetos, engenheiros, contabilistas e outros previstos na Lei Complementar nº 214/2025, também possuem redução de 30% das alíquotas, desde que atendidas as condições estabelecidas pela legislação. Outro mecanismo criado para diminuir o impacto da tributação sobre famílias de menor renda é o cashback tributário. A legislação prevê devolução de parte da CBS e do IBS para famílias de baixa renda inscritas no Cadastro Único que preencham os requisitos legais. “Para a CBS, o cálculo das devoluções considera o consumo realizado a partir de janeiro de 2027; para o IBS, a partir de janeiro de 2029. Em despesas como energia elétrica, água, esgoto, gás canalizado, telecomunicações e botijão de gás de até 13 quilos, a regra geral prevê devolução de 100% da CBS e 20% do IBS”, esclarece João Batista.
O advogado ainda reforça que um dos pontos que precisam ser compreendidos pelo consumidor é que a alíquota de um imposto, isoladamente, não determina quanto um produto custará na prateleira. “O preço que chega ao consumidor envolve uma cadeia inteira. É preciso observar quanto de imposto a empresa paga, quais créditos poderá aproveitar, os custos dos fornecedores, a concorrência daquele mercado e a margem praticada pelo negócio. Por isso, dois setores podem reagir de maneiras completamente diferentes à mesma reforma”, destaca.
A discussão acontece em um momento em que o comportamento dos preços permanece no radar das famílias. De acordo com o IBGE, o IPCA acumulou alta de 4,22% nos 12 meses encerrados em agosto de 2026 e de 3,11% no ano, embora tenha registrado queda de 0,32% em agosto. Já o IPCA-15 de setembro apresentou variação de 0,70% e acumulou 4,47% em 12 meses. Os dados reforçam que variações de preços podem ter diversas origens, como custos de produção, oferta, demanda, câmbio, clima e outros fatores, e não devem ser atribuídas automaticamente à Reforma Tributária.
Para João Batista, os próximos anos exigirão atenção tanto de empresas quanto dos consumidores. “Estamos falando de uma mudança estrutural na maneira como o Brasil tributa o consumo. Não é uma alteração que acontece de um dia para o outro. Haverá um período de convivência entre sistemas e será necessário acompanhar como cada cadeia econômica absorverá essa transformação. Para as empresas, fazer simulações e entender sua estrutura de custos será fundamental. Para o consumidor, o mais importante é compreender que os efeitos serão graduais e diferentes de acordo com aquilo que ele consome”, conclui.